
【论述导读】百年前的好意思国既是全球最大的制造业产出洋,亦然国际模范中的追逐者。债务周期的扩展带来了1920年代杠杆与泡沫的焕发,而泡沫后的大荒僻则是其脱虚向实的运行。当1930年代好意思国债务周期转入下行后红足足球网,货币计谋与财政计谋的协同性加强,政府部门加杠杆给什物质产带来了更强的韧性,而老本反而不错更多流向坐褥制造行业;咱们年度策略中的“经济增长>企业利润的边缘变化”不等式在90年前的好意思国也刚好存在。老本答复与“国运”在短时候模范上可能并不调和,在1941年之后,全世界玩忽解析了“产能过剩”的酷爱酷爱地方。
摘录
制造业大国与国际模范的赶超者
在1880年傍边,好意思国曾经成为了全球制造业第一大国,同样仅仅国际模范的赶超者。相应的,在1942年之前,好意思股年化答复率莫得杰出0.5%。唯独好的时期出目前“怒吼的20年代”,杠杆和债务驱动的时期,好意思国的老本答复率与好意思股的施展才出现过焕发,但“大荒僻”让一切金融焕发带来的答复王人化为了泡影。当债务驱动的内需焕发退去,走出大荒僻的路程,恰是它从头脱虚向实的运行,关于“坚苦立异”和“产能过剩”的担忧在那时亦然连续于耳,可是坐褥制造才略和基础方式却得以进一步高大,最终为1940年之后的全面登顶奠定了坚实基础。
当债务驱动远去:焕发与荒僻的镜像
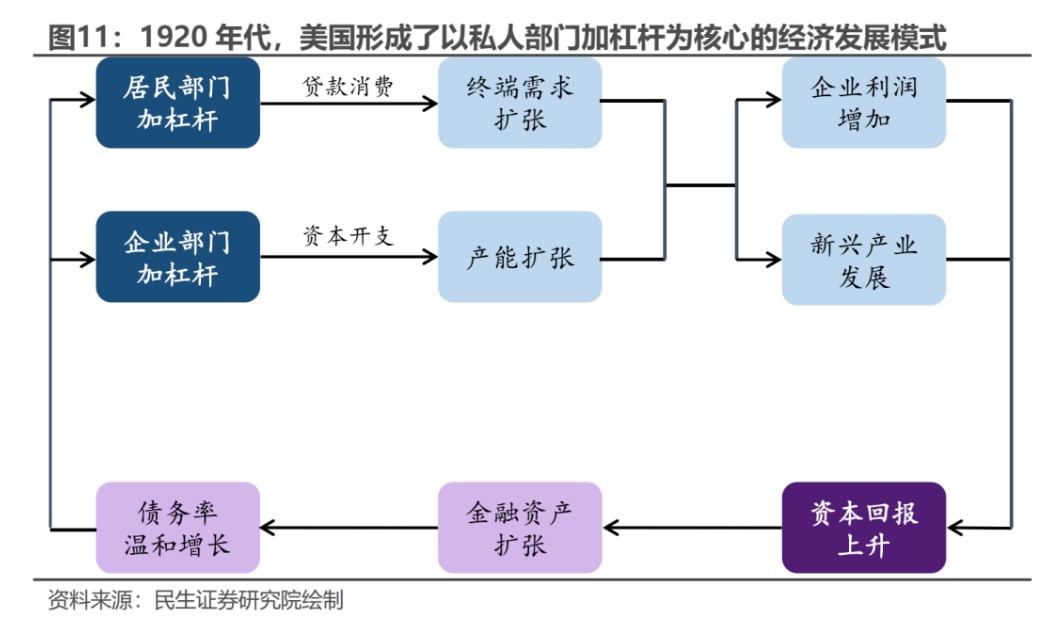
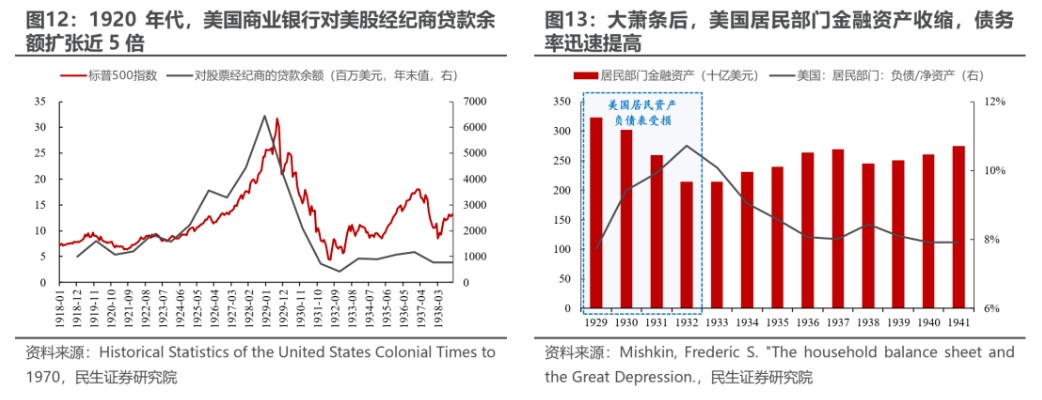
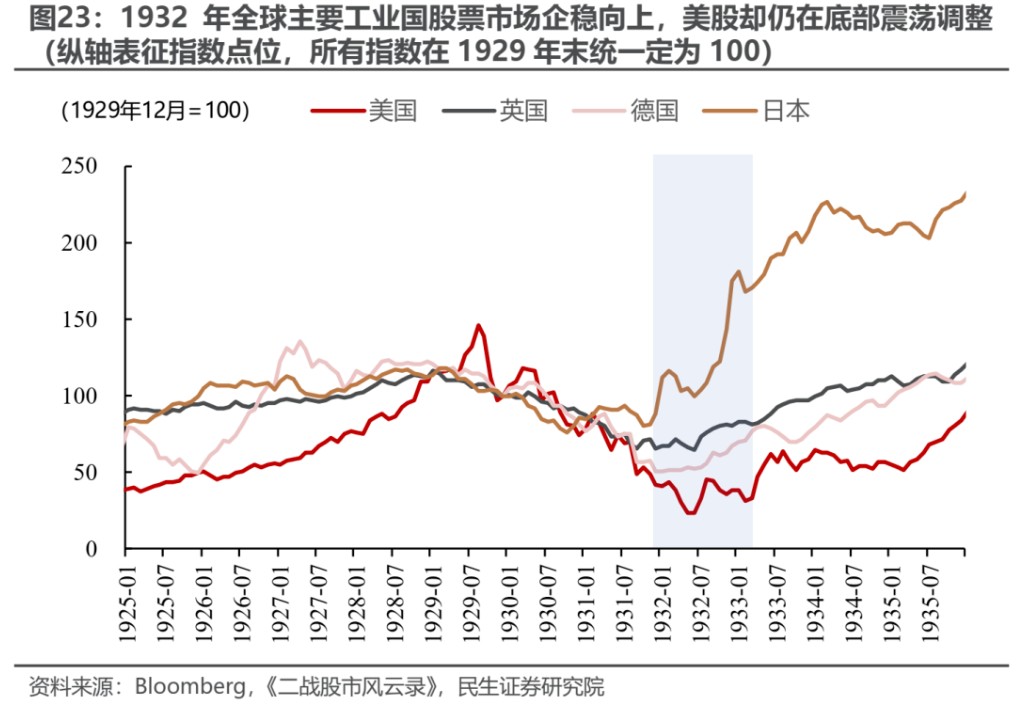
1920至1929年间,好意思国住户部门的分期消费贷款余额增长了2.5倍,企业部门每年以不变价打算的老本开支扩展了1倍,而金融财富的扩展则缓解了好意思国私东说念主部门债务率的增长。住户与企业部门捏续加杠杆促进了供给与需求的扩展,企业老本答复增多推升金融财富价钱并压低了欠债率的增长,由此形成了好意思国在1920年代以加杠杆为中枢的经济发展模式。1920年代好意思国银行系统对股票经纪商的贷款余额扩展近5倍。好意思国金融市集泡沫在1929年末碎裂后,金融财富价钱的下降变成好意思国私东说念主部门财富欠债表恶化,欠债率的过快擢升导致好意思国开启了去杠杆程度。末端需求的萎缩使得好意思国的传统产业还和新兴产业均出现了产能过剩的问题。严重的供求抗拒衡一方面缩小了好意思国企业部门的老本答复,另一方面变成了好意思国物价捏续下行。通缩环境加重了口头产出的收缩,使得欠债/收入比捏续上升并缩小好意思国私东说念主部门加杠杆的意愿。而与此同期,由企业规划景象严重恶化形成了浩繁坏账,好意思国银行部门的财富质地也严重恶化,客户的挤兑压力上升,四肢资金供给方的银行部门同样有着缩小欠债、补充老本的诉求。值得一提的是,在1932-1933年一段时候,由于更严重的产能过剩与通缩压力,出现过全球主要工业国股票反弹,但好意思股却在底部轰动的反差情形。
1930s脱虚向实:政府加杠杆推动经济建筑
好意思国政府在1930年代中期不再追求均衡预算目标,转而大幅增多政府开支与政府部门欠债来对经济行径进行干与。拆分投向来看:以基础方式建设为代表的建筑类开支扩展形成了浩繁的什物责任量,一方面缓解了钢铁等行业的产能过剩问题,另一方面也提供了浩繁的服务契机以缓解休闲问题。对社会福利的心疼以及保障工东说念主最低工资等措施也有助于踏实收入预期。在金融鸿沟,好意思国政府通过增多对买卖银行的流动性支援、成立联邦入款保障公司、加强监管、取消金本位制等措施以促进财政金融一体化,增强群众对银行系统的信心,缓解了买卖银行的挤兑压力及捏续补充老本的诉求,使得好意思国的货币供应量在1934年转为扩展。在好意思国政府主导的稳杠杆程度中产业结构也在发生变化:资源行业、重财富行业和先进制造行业的老本占比捏续上升,职业密集型行业老本占比下降,坐褥才略进一步壮大。从股票市集的施展来看,在1933至1937年好意思股企稳回升阶段,钢铁、石油开采等什物阔绰类行业以及机械开发、电气开发、汽车等那时的先进制造行业取得了较好的股票答复,卑鄙施展则较为疲软。
单元GDP的企业答复下降,老本答复与“国运”并不在短时候模范调和
1930年代中期的好意思国莫得过多“消费”刺激,反而是政府通过加杠杆形成什物责任量:同样所以创造更高大供给的方式阶段性托底需求。咱们发现:相较于1920年代,1930年经济复苏时期单元GDP的增长同样面对了更低的企业老本答复。咱们年度策略中的“不等式”在90多年前阿谁从头脱虚向实的制造业大国中就曾经出现。而这一切的酷爱酷爱,将在1941年后呈目前众东说念主的目下。
风险提醒:宏不雅经济不足预期;地缘风险。
论述正文
在年度策略《诺亚方舟》中,咱们指出去金溶化是面前中国基本面最大的干线:经济发展驱能源由房地产向制造业通常,债务扩展速率运行放缓。下降的老本答复,老本市集相对全球过时的施展困扰着市集投资者。“坚苦立异”和“产能过剩”老是被市集诟病。可是,当下流行的叙事是不是一定正确?咱们将历史视角看向100年前的全球制造业大国,政事地位并不是全球第一,在履历了杠杆和泡沫的焕发后,一场大荒僻让其脱虚向实的流程:耐久缩小的老本答复与1945年后的全面崛起形成了显着对比。所谓“国运”可能在一些时候模范对,与老本答复并不调和。
大荒僻仅仅一种剧烈的出清方式,更应该体恤的是背后的脱虚向实的流程。在债务周期回落的流程中,财富答复率下降、财政与货币计谋协同性加强、什物具有更强的韧性这些曾经在好意思国发生过的局面。这些是否组成了1941年后高大竞争力的基础?玩忽更永劫候的历史会给咱们谜底。
1、1920s:加杠杆推动下好意思国的经济焕发
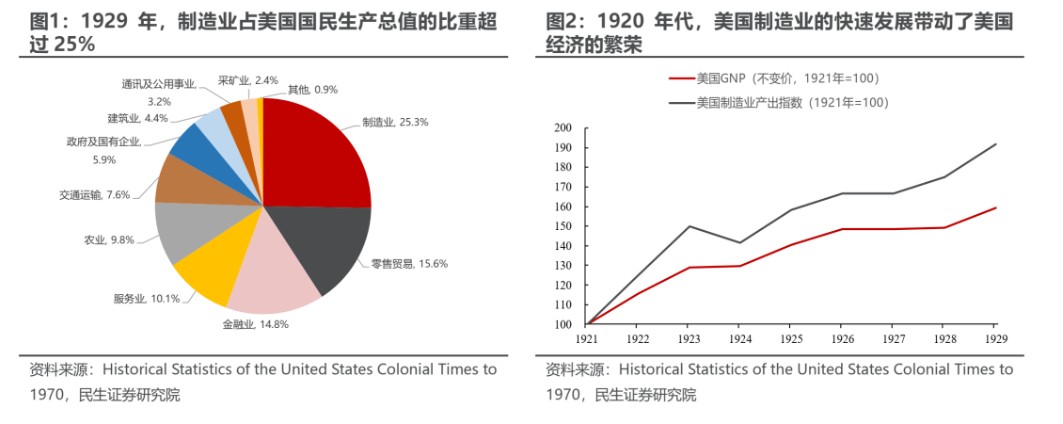
在第一次世界大战后,好意思国在履历了由战时物价管制向经济平素化的扰动之后,插足了被称为“怒吼的20年代”的焕发时期。在这十年中,制造业的快速发展是好意思国经济增长的最主要拉能源:从各主要行业产出占好意思国国民坐褥总值的占比来看,到1929年时制造业的占比杰出了25%。以不变价的好意思国国民坐褥总值来看,1921年至1929年间累计增长59%,年化增长率接近6%;而同样所以产出不变价的制造业坐褥指数来看,1921至1929年好意思国制造业产出累计增长超90%,年化增长率为8.5%。
私东说念主部门快速加杠杆是好意思国在1920年代经济连忙焕发的主要原因,亦然制造业利润的要害来源。1922至1929年间,好意思国住户部门总欠债增长1.3倍,由180亿好意思元大幅扩展至420亿好意思元,总欠债占什物质产的比重由17.1%上升至26.6%。好意思国住户部门的欠债扩展很大程度通常为了购买力的增长:这一时期越来越多的好意思国消费者通过贷款进行消费,1920至1929年间好意思国消费贷款余额由30亿好意思元增长至72亿好意思元,其等分期还款消费贷余额增多了2.5倍。
与住户部门的情况肖似,好意思国非金融企业部门欠债同样增长连忙。1920至1929年好意思国非金融企业部门欠债总数由640亿好意思元扩展至960亿好意思元,占企业部门什物质产比重由69.6%上升至79.3%。1920年代好意思国企业部门在加杠杆之后,在开发投资快速增长的带动下老本开支有彰着的增多:以不变价量度的1929年好意思国制造业新增老本开支是1921年水平的两倍。此外,许多企业通过加杠杆的方式进行归并收购,以竣事扩大坐褥、缩小平均坐褥成本的鸿沟效应。好意思国国内年并购案例数由1920年代初的300起增长到1929年峰值的1200愈起。
皇冠客服飞机:@seo3687
值得细心的是,不管是住户部门如故企业部门的金融财富在1920年代王人有彰着的增多。1920年代好意思国经济的焕发推动了好意思国股票和债券市集的捏续高涨。标普500指数从1920年头至1929年10月末的高点累计高涨2.5倍,好意思国国债、AAA+企业债净价累计高涨约20%。在金融财富价钱捏续上升的推动下,好意思国住户部门和企业部门的金融财富在1922至1929年间增多了80%。金融财富的快速扩展使得好意思国住户部门在债务齐备值连忙增长的情况下,欠债率增长并不彰着。

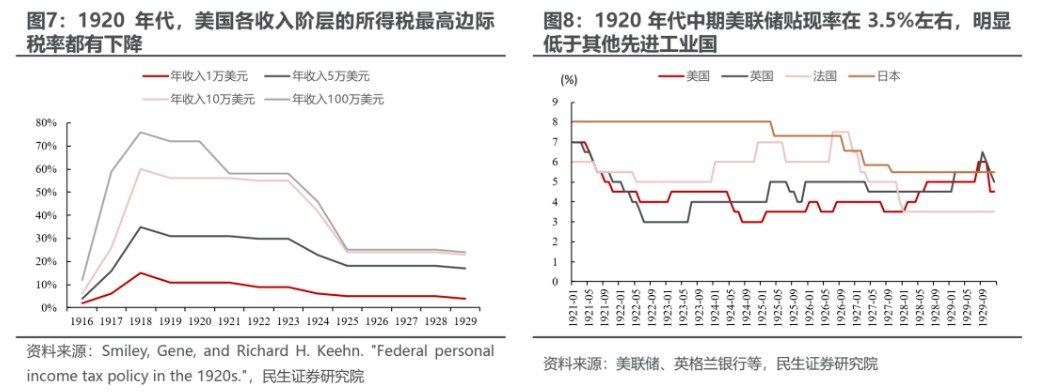
在好意思国私东说念主部门捏续加杠杆的流程中,好意思国不管是货币计谋如故财政计谋的基调王人所以宽松为主。柯立芝在1923年就任好意思国总统后,在经济计谋的大方朝上以解放放任为指令想想。就财政计谋来说,柯立芝在职内悉力推动减税计谋,好意思国所得税的最高边缘税率由一战刚收尾后的73%一起下行至25%。在柯立芝不寻求连任、胡佛赢得大选上台之后,进一步将边缘税率下调至24%,何况建议了“每个家庭锅里王人有一只鸡,车库里有两辆车”的标语。与此同期,在解放放任想想的指令下,好意思联储也推论宽松的货币计谋,好意思联储的贴现率水平在1920年代中期保管在3%-3.5%的水平,显赫低于那时的先进工业化国度。
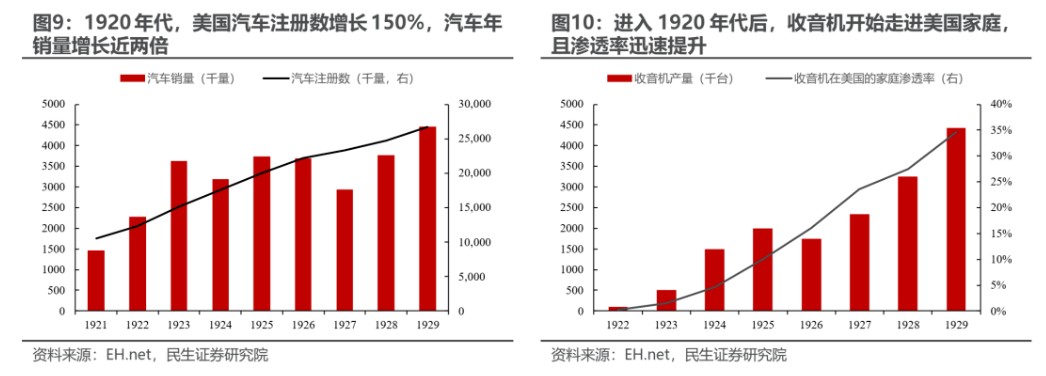
与此同期,科学工夫进取与工业制造的衔尾也推动了新兴产业渗入率的快速擢升。20世纪初至一战前的好意思国被称为“进取期间”,以无线电、内燃机为代表的前沿科技表面进一步完善,但从科技表面到可买卖化的家具仍然有着不小的距离。到了20世纪20年代,科学工夫与坐褥工艺更好地衔尾起来,汽车制造、无线电通信等新兴行业连忙发展。1921至1929年,好意思国汽车注册量由1000万辆上升至2600万辆,汽车销量也由不足150万辆上升至近450万辆。与此同期,以收音机为代表的无线电家具在好意思国的渗入率快速擢升:1920年代初时好意思国度庭险些莫得收音机,而到了1929年时收音机的家庭普及率以达到35%。
举座来看,1920年代好意思国形成了以私东说念主部门加杠杆为中枢驱动的经济发展模式。住户部门债务增长推动了末端需求的扩展,一方面刺激企业部门加杠杆扩大产能、或是通过并购的方式竣事鸿沟效应以得回更多的利润,另一方面也促进了以汽车、无线电为代表的新兴产业的连忙成长。经济的焕发使得企业端老本答复率上升,在宽松的货币计谋和积极的财政计谋的环境下金融财富也快速增长。私东说念主部门欠债和金融财富的扩展使得好意思国私东说念主部门的债务率在1920年代仅仅温存增长,使得住户部门和企业部门的加杠杆意愿捏续保管。
2、债务周期见顶,快速去杠杆激发的大荒僻
1920年代好意思国以私东说念主部门加杠杆为驱动的经济发展模式中,金融财富的过快增长恰是其隐忧地方。1920年代后期,好意思国股市捏续焕发使得好意思股投资者产生了过度乐不雅的情绪,费雪定律的建议者欧文·费雪以致在1928年建议“股市到了永不下降、长久高涨的期间”。在这种过度乐不雅情绪的驱使下,好意思股的投契交往也愈发庸碌,在金融市集内杠杆交往连忙扩展:好意思股交往者若是要进行杠杆交往, 那么就需要从股票交往所登记的经纪商处进行融资,而股票经纪商的融资则来自于银行的贷款;1920年头至1929年高点标普500指数高涨约3倍,而好意思国银行系统对质券经纪商的贷款余额则扩展了近5倍。
以好意思股为代表的金融财富泡沫在1929年10月底拆伙,在投契飞腾收尾之后,好意思国金融财富价钱捏续回落。标普500指数从1929年高点至1932年低点的回撤幅度杰出85%。金融财富价钱的下降使得好意思国私东说念主部门的财富欠债表捏续恶化,欠债率跟着财富的缩水而被迫上升:1929至1932年,好意思国住户部门的金融财富鸿沟缩水30%;而由于欠债结构的养息远不如金融财富价钱变化的速率那么快,同期住户部门总欠债占净财富的比重则由7.7%上升到了10.7%。
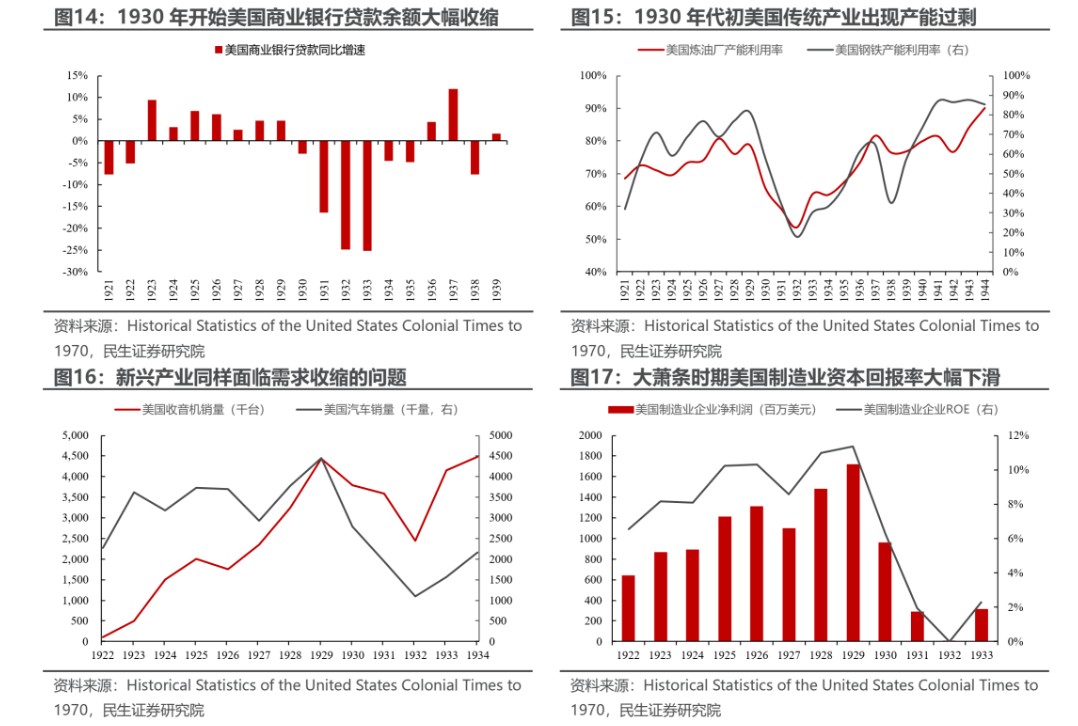
金融财富价钱的快速下诈欺得好意思国1920年代经济发展轮回中“金融财富扩展→债务率温存增长→私东说念主部门加杠杆意愿增强”的链条被打断。互异,由于欠债率的过快擢升,好意思国住户部门率先开启了去杠杆程度。1920至1929年间,好意思国买卖银行贷款余额大约以每年5%的复合增速踏实扩展;而1930年运行好意思国买卖银行贷款余额结伙6年收缩,其中1931至1933年的年均收缩幅度杰出了15%。此外,1920年代住户部门大幅增多的“分期贷”消费贷鸿沟也彰着收缩;到1933年时,好意思国住户全部消费贷款鸿沟以致回落至1924年的水平,消费贷占好意思国全部贷款余额的比重在1929年后也运行回落。
好意思国住户部门由加杠杆转向去杠杆,导致末端需求由扩展转向收缩,进而使得好意思国制造业出现产能过剩过剩的局面。传统产业中,好意思国铁锭坐褥商的产能利用率在1920年代的平均水平在80%傍边,关联词在大荒僻期间一度下降至不足20%;真金不怕火油厂产能利用率同样出现了彰着的下滑。与此同期好意思国的新兴产业同样靠近需求收缩带来的影响,1932年好意思国汽车销量不到1929年的25%,收音机销量同样也下滑了近50%。跟着经济运行模式由加杠杆转向去杠杆,好意思国制造业的老本答复率也从履历了大幅的下降。在1920年代的加杠杆时期,好意思国制造业公司的ROE水拖沓缓由6.5%上升至11.4%;关联词在大荒僻的去杠杆时期,好意思国制造业公司的ROE在1932年时一度缩小到唯独0.5%。
由于需求收缩、产能过剩的局面在好意思国经济的许多鸿沟中浩繁存在,严重的供过于求使得好意思国国内运行出现通缩。在实际产出下降的同期,物价的捏续下行进一步缩小了好意思国国内的口头国民坐褥总值。1931年,好意思国的口头国民坐褥总值相较1930年同比下降了16.2%,其中实际产出仅仅收缩了7.4%,剩下的8.8%则是由物价下行导致的。通缩环境下,口头产出的快速收缩变成好意思国的欠债/收入比在1930年代初期连忙上行:好意思国各部门欠债总数与国民坐褥总值之比从1929年约为180%,到1933年时已上升至300%以上。欠债/收入比率的快速上升进一步缩小了私东说念主部门加杠杆的意愿。
皇冠体育博彩,是一项需要经验、技巧和洞察力的智力游戏,而非纯粹的赌博。www.crowndicezonehome.com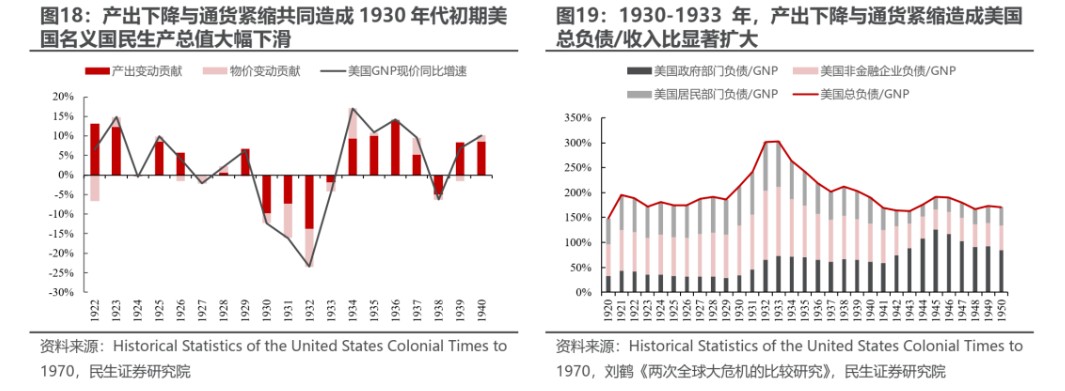
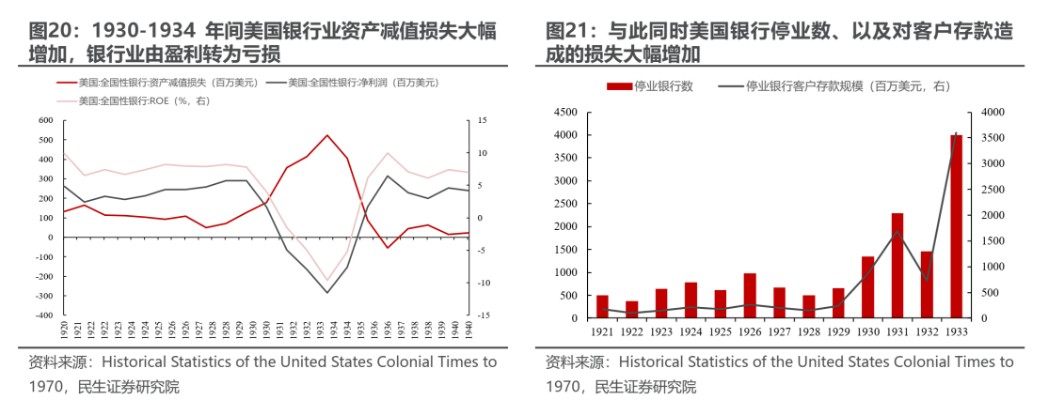
大荒僻时期,在私东说念主部门这一曾经的资金需求方进行去杠杆之时,四肢资金供给方的银行部门同样有着缩小欠债、补充老本的诉求。受金融财富价钱大幅下降、企业部门盈利下降导致坏账出现等要素的共同影响下,好意思国银行业的财富减值损失从1930年运行显赫增多,导致好意思国银行业由盈利转为失掉、ROE由1920年代的平均水平8%下降至-10%。由于买卖银行财富质地出现严重恶化,在入款保障轨制尚未设立的情况下,好意思国地区性袖珍银行也靠近着较大的挤兑压力。1929至1933年间,好意思国的年歇业银行数由650逾家上升至4000家以上,受影响的客户入款鸿沟则增多了约15倍。
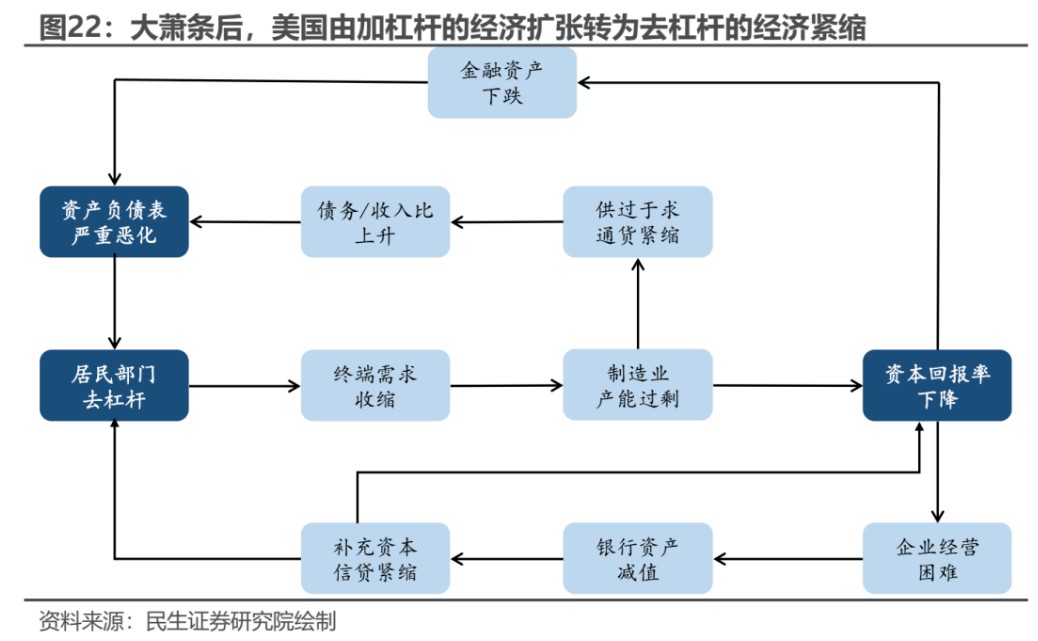
举座来看,大荒僻后好意思国经济由1920年代私东说念主部门加杠杆推动的捏续扩展转为去杠杆压制下的经济紧缩轮回。金融财富价钱的大幅下降导致住户部门财富欠债表恶化,欠债率的过快上升导致住户部门运行去杠杆的程度,由此在实体经济鸿沟变成末端需求的收缩与坐褥端的产能过剩。严重的供给过剩一方面变成了通货紧缩,在经济收缩的情况下进一步缩小了口头产出,使得债务/收入比赓续上升,进而加重了住户部门的欠债压力;另一方面导致企业端老本答复率下降、企业规划困难,在金融市集形成的拒绝是金融财富价钱赓续下行,银行系统计提浩繁财富减值。由于银行业财富质地下降,住户的挤兑压力使得买卖银行收紧信贷以补充老本,资金供给端的收缩既加重了住户部门去杠杆的程度,也使得企业部门更难得覆信贷,放大了企业规划的困难程度。值得一提的是,由于好意思国靠近着严重的产能过剩和通缩压力,在1932年全球主要工业国股票市集曾经企稳朝上时,好意思股却仍在底部轰动养息。
据公开资料显示,斯年智驾成立于2020年4月,致力于智慧物流场景的落地应用,在批量化自动驾驶软硬件系统搭建和商业化运营方面有丰富的经验,团队技术能力覆盖无人驾驶全栈精通环境感知、决策规划、高精度定位建图、智能硬件、模拟仿真以及边端云协作等领域。
3、1930s中期:政府加杠杆推动经济建筑
3.1 政府部门加杠杆,扩大需求并踏实收入预期
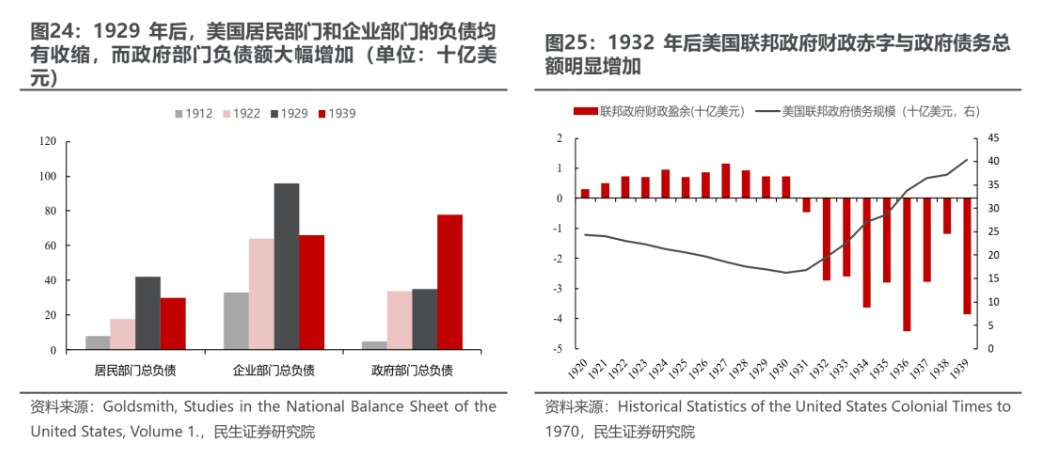
在好意思国住户部门和企业部门捏续缩减财富欠债表形成去杠杆的恶性轮回后,好意思国政府从1930年代中期运行成为加杠杆的主要力量。从国度财富欠债表的视角来看,大荒僻后好意思国私东说念主部门大幅缩小欠债,而政府部门的总欠债鸿沟却有彰着的扩展。在1920年代的焕发时期,好意思国政府耐久对经济行径经受解放放任的作风,在财政计谋上特地强调“均衡预算”的想想,好意思国联邦政府捏续产生财政盈余。关联词由去杠杆所激发的经济恶性轮回捏续发酵,当经济下行对人人活命变成的影响愈发难以承受时,好意思国政府也运行相识到需要主动对经济行径进行干与以缓解经济下行带来的影响。止境是在1933年富兰克林·罗斯福就任好意思国总统之后,好意思国联邦政府的财政开销大幅增多,同期联邦政府的债务鸿沟也右彰着的增长。1932至1936年间好意思国联邦政府财政开销鸿沟由42.7亿好意思元大幅增多至91.7亿好意思元,同期联邦政府债务鸿沟则是由195亿好意思元扩大至338亿好意思元。
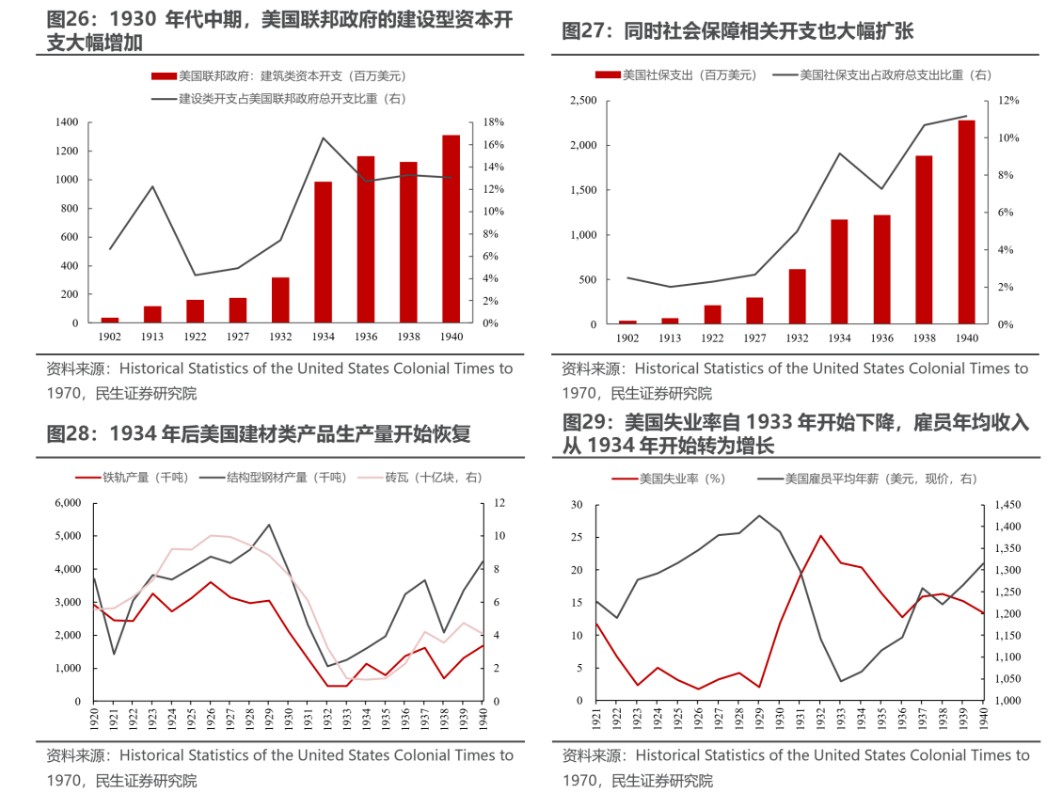
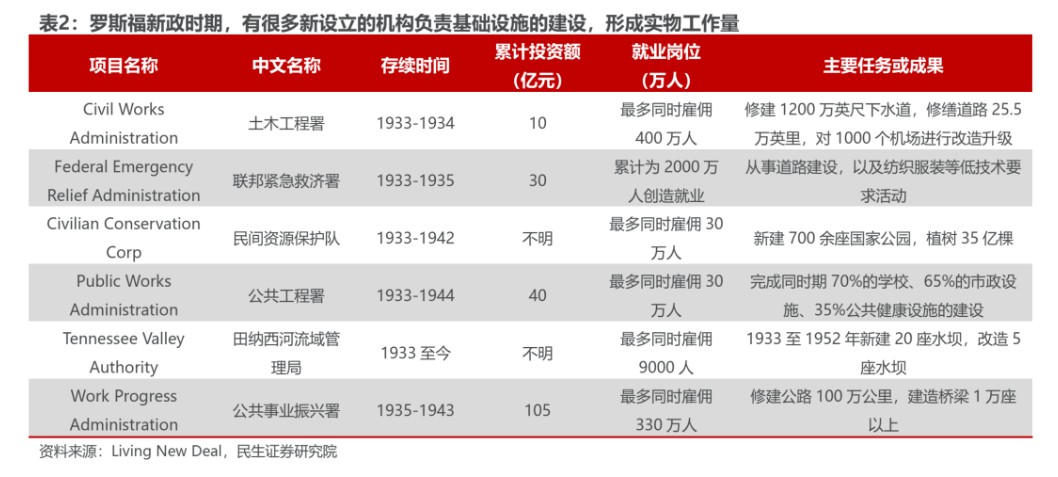
拆分具体投向来看,建筑类开销和社会福利类开销的扩展幅度最大。1920年代好意思国联邦政府每年用于什物建设的老本开支鸿沟不足2亿好意思元,而1936年则达到了11.6亿好意思元,扩展了5倍以上。好意思国政府建筑类老本开支的扩展一方面径直扩大了末端需求,一定程度上缓解了产能过剩的问题:在1934年好意思国政府大幅增多建设类老本开支的同期,好意思国铁轨、型材、砖瓦等建材类家具的产量运行建筑,钢铁、真金不怕火油厂等工业方式的产能利用率也彰着回升。另一方面浩繁摄取劳能源,缓解了休闲问题。在罗斯福就任总统后,竖立了一系列联邦机构负责好意思国国内基础方式的建设。好意思国人人奇迹振兴署是其中具有代表性的机构之一,1935至1943年间,该机构累计老本开支达105亿好意思元,修建公路里程超100万公里并建造1万余座桥梁;1938年时,该机构的雇员数目达到330万东说念主,占好意思国全部劳能源东说念主口的比重杰出6%。与此同期,好意思国政府在社会福利估计鸿沟的开销也有彰着的增长。从1932至1936年间,好意思国各级政府用于公众福利估计开销从3亿好意思元扩展至12亿好意思元,占好意思国政府总开销的比例也有较大幅度的擢升。此外,在1933年6月通过的《寰球工业恢复法》中,明确规章好意思国工东说念主周责任时候最长40小时,周薪最低为12好意思元;之后1935年时好意思国国会先后通过了《寰球劳工关系法》和《社会保障法》,明确工东说念主有权参与工会并同资方集体谈判职业条款,何况形成了好意思国的休闲保障和养老保障体系。在政府扩大服务以及保护职业者权柄的悉力下,从1934年运行好意思国劳能源市集的情况出现彰着好转,休闲率由25%的高点运行下降,同期雇员的年均收入也运行上升。
3.2 通过立法复原金融业模范,扭转信用紧缩
面对金融部门捏续收缩信贷、补充老本以缩小杠杆的情况,在好意思国政府的主导下,好意思国国会在1932至1934年间出台了一系列法案,从三个方面加以应付:
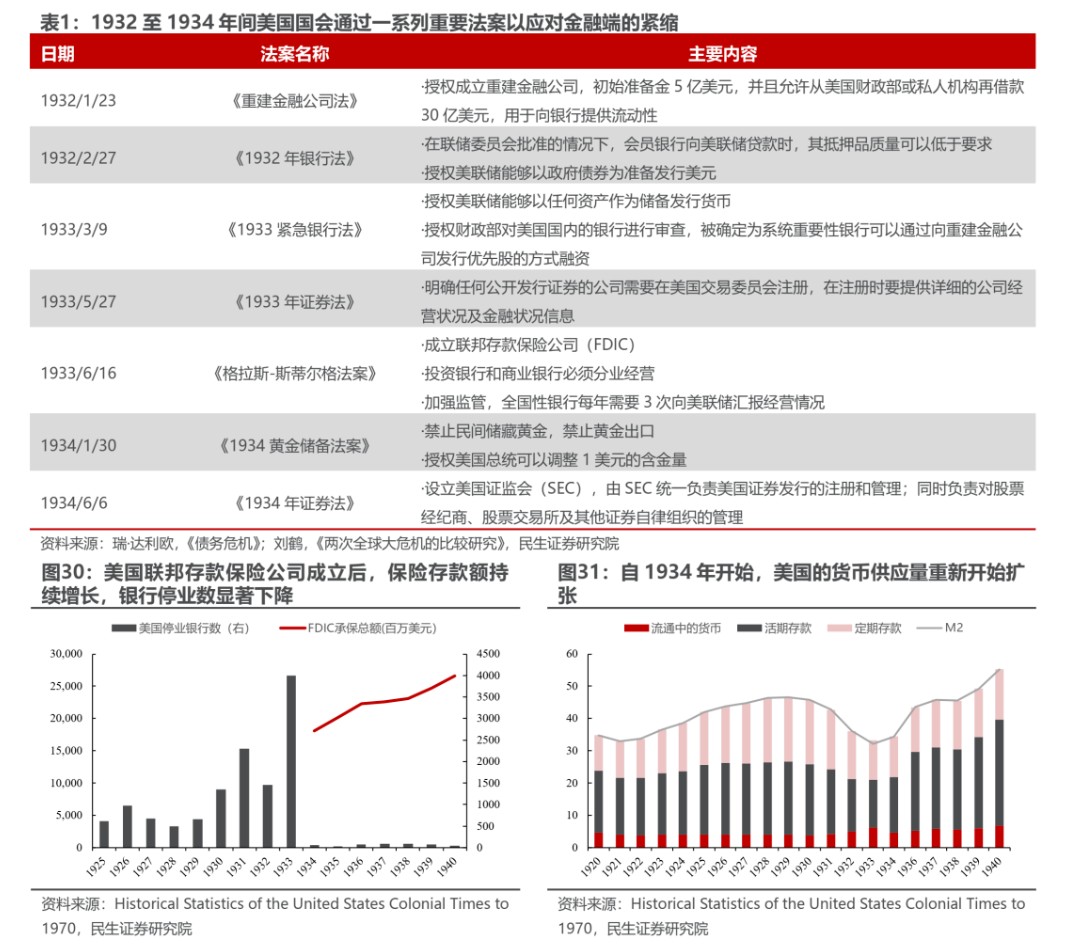
皇冠现金盘欧博代理其一是增多高能货币供给,加大对银行体系流动性的支援。自1932年头以来,好意思联储刊行货币所需要的储备财富要求捏续缩小。在1932年2月奏效的《1932年银行法》规章,好意思联储不仅能够以黄金四肢准备,还能够以捏有的政府债券为准备刊行货币;之后在1933年3月奏效的《1933年挫折银行法》中,授权好意思联储能够以任何财富为准备刊行货币。与此同期,好意思国政府也运行加大对银行业流动性的支援:1932年1月成立的好意思国重建金融公司被授权不错从财政部和私东说念主机构融资,用于向具有偿还才略的银行提供流动性支援,总数度最大不错达到35亿好意思元;《1932年银行法》也允许好意思联储在联储委员会批准的情况下,向未能提供及格典质品的会员银行融资。
其二是提振住户对金融业的信心。一方面,好意思国政府通过对住户入款安全加以保障,缓解住户对银行的挤兑压力。在1933年6月通过的《格拉斯-斯蒂尔格法案》要求好意思联储下的总计会员银行共同出资成立联邦入款保障公司(Federal Deposit Insurance Corporation, FDIC),保障总计会员银行客户2500好意思元以内入款的安全。1934年1月FDIC追究成立以来,受FDIC保障笼罩的好意思国住户入款额捏续增长,同期夙昔歇业的银专门户也由此前的每年上千家骤降至61家,以致远低于1920年代的平均水平。另一方面,通过加强监管来复原人人对金融业的信心。《格拉斯-斯蒂尔格法案》中同期也要求好意思国的买卖银行业务与投资银行业务必须分业规划、寰球性银行每年必须3次向好意思联储陈说其规划情况;好意思国证监会(SEC)在《1934年证券法》通事后成立,好意思国证监会调和负责证券刊行注册、股票经纪商、交往所等市集参与者的管理,任何公开刊行证券的公司王人需要在好意思国证监会注册,并在注册时提供详确的公司规划及金融景象信息。
网易体育彩票走势图皇冠信用网是真的吗其三是取消金本位制。在金本位制下,好意思国的货币供应总量不错被视为是经过了两劣货币创造:第一次是好意思联储依据其黄金准备刊行的好意思元高能货币,第二次是好意思国的买卖银行通过贷款派生入款的方式进行货币创造。在大荒僻后的经济下行期,住户部门有很强的意愿将捏有的入款兑换为最安全的黄金,这极大的制约了好意思联储进行货币扩展的才略,同期加大了买卖银行所靠近的挤兑压力。为了处罚款本位制对金融部门的制约,《1934年黄金储备法案》明确拒接好意思国民间捏有黄金或是将黄金出口,割断了黄金与好意思元解放兑换的阶梯。
上述三条措施在提神好意思国金融部门捏续紧缩方面起到了相比好的恶果。从1934年运行,好意思国的货币存量缓缓上升。跟着人人对银行业信心的建筑,好意思国银行体系中活期入款余额彰着擢升。好意思国政府在金融鸿沟的举措较好地缓解了银行体系的规划压力,缩小了银行业补充老本、紧缩信贷的意愿。
3.3 老本答复率缓缓建筑,制造业进一步壮大

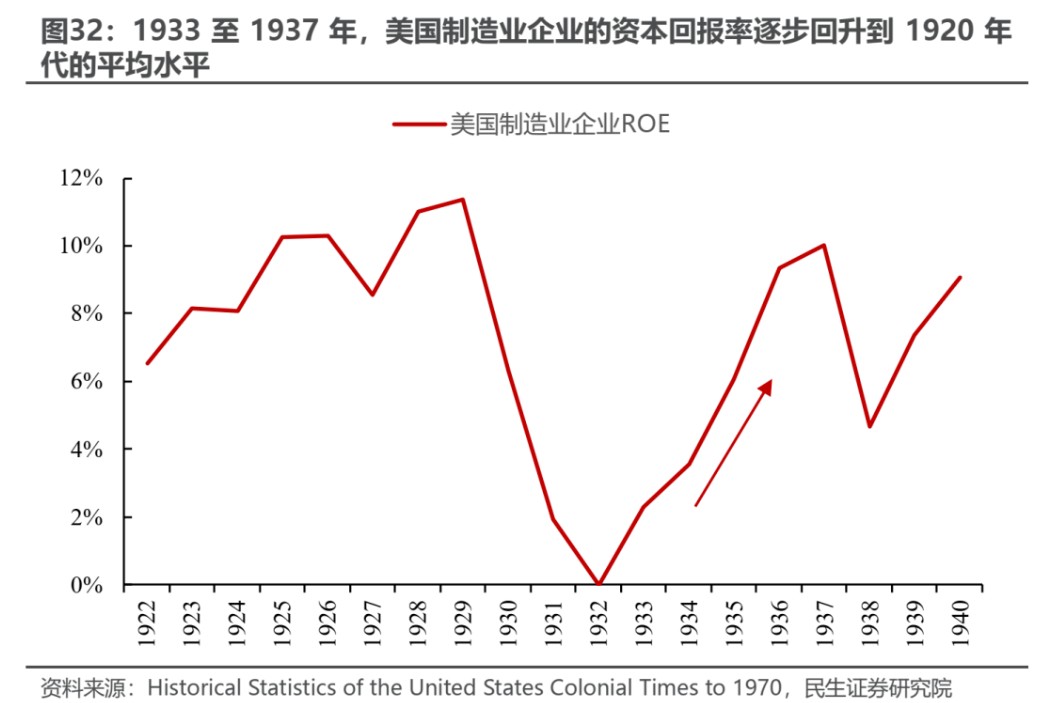
好意思国政府部门通过对经济行径的大鸿沟干与,在三个要道节点冲突了私东说念主部门去杠杆变成经济捏续紧缩的恶性轮回:第一,政府部门通过加杠杆、加大基础方式建设的方式扩大总需求,缓解了钢铁等行业所靠近的产能过剩问题。好意思国工业企业举座产能利用率在1932年时不足50%,而到1937年时已复原至80%。第二,政府部门通过扩大服务、保障职业者权柄等妙技,一方面踏实了住户对异日收入的预期,另一方面支援了雇员薪酬的回升,缩小了住户部门面前和预期债务收入比;第三,好意思国政府通过流动性支援和加强监管等妙技,增强了住户对银行业的信心、减小银行的挤兑压力,使得银行四肢全社会的资金供给方挑升愿为经济行径提供信贷支援。在好意思国政府主导的稳杠杆程度中,好意思国制造业的老本答复率也企稳回升。到1937年时,好意思国制造业的老本答复率已回升至10%,但仍低于1920年代的水平。
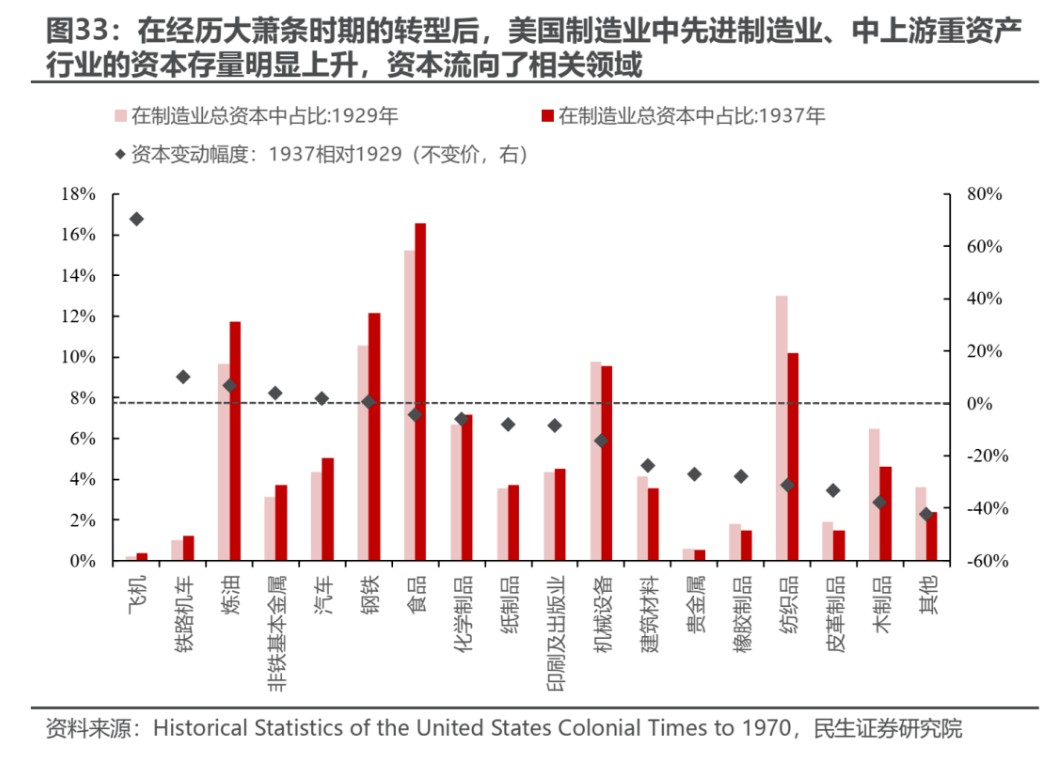
值得投资者细心的是,在履历了快速去杠杆的阵痛期和政府主导的稳杠杆时期后,好意思国的产业结构也在悄然发生变化。老本密集型的制造业运行变得更为高大,而低工夫水平的职业密集型产业缓缓被淘汰。从1929年至1937年好意思国各行业老本存量的变化来看:飞机制造、汽车制造为代表的高技术产业的老本存量均有抬升,同期钢铁、真金不怕火油等中上游重财富行业的老本存量在履历去杠杆的养息期后仍有所擢升;而以木成品业、皮革成品业、纺织业为代表的低工夫职业密集型产业的老本存量在去杠杆时期大幅下降,这三个行业老本存量的收缩幅度王人在30%以上、在制造业总老本存量中的占比也彰着缩小。
同期好意思国股票市集也呈现出资源与原材料及先进制造业施展占优的特征。跟着去杠杆轮回缓缓被陡立,好意思国股市在1933年中至1937年中企稳后缓缓回升。分行业施展来看,钢铁、建材、油气开采为代表的上游资源品行业相对标普500指数均有逾额收益;同期机械开发、汽车等工夫含量较高的中上游制造业也有彰着的高涨;而卑鄙行业中,除影视文娱业涨幅较大外,其他行业虽也有高涨但均莫得跑赢市集。

4、启示:制造业大国的圣堂之路
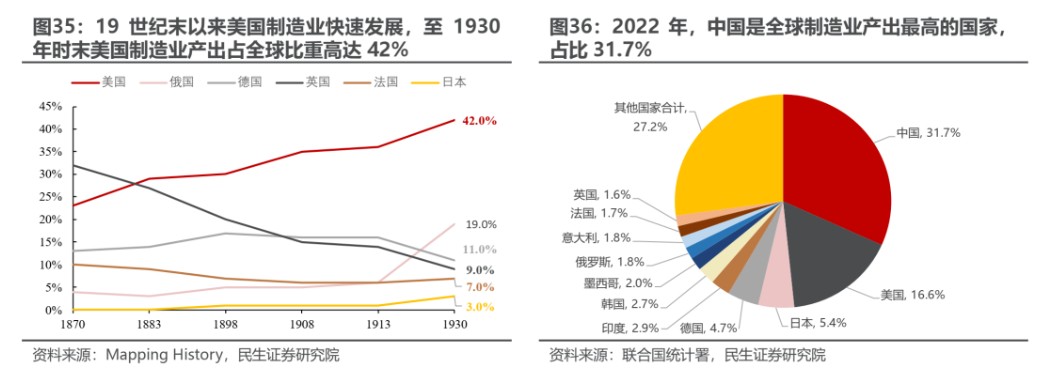
来源,1920年代的好意思国事全球最大的制造业产出洋,但在科技鸿沟并不具备齐备的来源性,1930年好意思国占全球制造业总产出比重高达42%,但在科技鸿沟并不具备齐备的来源性。以汽车、无线电等快速发展的新兴产业为例,其工夫本源形成于欧洲大陆:汽车的发明东说念主是德国的卡尔·本茨,对无线电发展作念出首要表面孝顺的是德国的海因里希·赫兹,在好意思国领有无线电通信专利的则是意大利东说念主马可尼。其次,1920年代后的好意思国仍然是全球地缘政事形态中的追逐者。在第一次世界大战收尾后,尽管英国的实力被大幅减轻,可是好意思国在国际政事鸿沟中的言语权和影响力仍要弱于英国,英国在一战后成立的国度定约中仍占主导地位。
面前,中国同样是全球最大的制造业产出洋,2022年中国制造业产出占全球总产出的比重达到31.7%;可是在一些高端制造鸿沟仍然面对卡脖子的隐患,相较于西洋发达经济体仍有追逐空间。同样的,“坚苦自主”研发立异才略亦然许多投资者的担忧和部分不雅点中对中国产业结构的诟病。更庸碌的维度看,中国在国际政事形态中仍然是追逐者的变装,在许多鸿沟似乎看起来并不如西方世界具有某种“主导权”。在部分投资者对上述问题暗示担忧的同期,不应该健忘一个事实:模范决定了单干,恰是因为模范的存在决定了一些“不足”的客不雅存在。可是不应该健忘,正视问题才会更成心于自己的上风的施展,才会为国度的进一步高大作好准备。
4.1 制造业大国的财富答复率:当债务焕发退去,单元GDP或将面对更低的老本答复
好意思国的教授似乎标明,制造业大国在处于赶超期时,股票答复低是一种常态,除非里面出现债务焕发。在19世纪80年代傍边好意思国杰出英国成为全球最大的制造业产出洋;而好意思国真确杰出英国成为西方政事、经济鸿沟最有影响力的国度则是在第二次世界大战运行之后。从19世纪80年代到1941年末(好意思国追究参加二战),在好意思国由全球制造业大国称为西方世界最具影响力国度的流程中,标普500指数年化涨幅唯独0.5%。且在1881至1900、1905至1920年间出现了十数年间莫得大幅高涨的情况。唯独在1920年代好意思国国内私东说念主部门财富欠债表大幅扩展、内需捏续增长的时期才有较好的答复。
从实体经济净财富收益率的视角来看,在大荒僻时期受产能过剩的影响,好意思国主要制造业企业的ROE也从1929年的11%一度下降至0.5%。即即是在罗斯福新政后的建筑期中,好意思国企业部门也在一定程度上出现了增量不增利的情况。在政府加杠杆稳经济的带动下,好意思国经济产出增速在1934年后便杰出了1929年的高点,但好意思国制造业企业的ROE却并未回到大荒僻前的水平。履历去杠杆周期后企业部门“增量不增利”的这一特征,同样不错在公司层面找到字据。以好意思国钢铁公司(United States Steel Corporation)为例:在1920年代的平均产能利用率在80%傍边,ROE最高达到9.7%;在大荒僻时期,好意思国钢铁公司的产能利用率最低下降至17.7%,在1931至1934年间捏续的失掉;从1935年运行好意思国钢铁公司的规划情况运行好转,1940年时产能利用率已上升至82.5%,1941年时更是杰出了95%,远高于1920年代的最高水平,但ROE水平在1941年时也只复原到7.6%傍边,在1942年好意思国实行全面价钱管制措施后,好意思国钢铁公司的ROE下降至不足4%(好意思国价钱管制估计内容参见论述《价钱管制旧事:被照应的幽冥》)。
关联词,若是仅从股票市集施展欠安、或财富答复率下降便合计好意思国国力下降则昭彰是与事实违抗的。1880至1942年这60余年中,好意思国国力则出现了长足的进取:在1880至1900年间,电灯、留声机等电器开发在好意思国缓缓普及;1900至1920年的这段时期更是被称为好意思国的“进取期间”,好意思国政事、经济、社会等鸿沟出现了一系列的篡改。尽管在大荒僻时期好意思国出现了严重的产能过剩,即使在罗斯福新政实施后好意思国制造业财富答复率也并未回到1920年代高点,可是好意思国恰是凭借其高大的制造才略,身手在1940年后的第二次世界大战中匡助同友邦征服轴心国(笃信参见论述《1930s世界旧事:安全与发展》),并最终成为于今国际模范的主导者。财富答复率的下降时常会给投资者带来“体感不适”,可是老本答复不是“国运”和“国力”在每个时候的唯独步调。

4.2 财政货币一体化重建货币投放体系
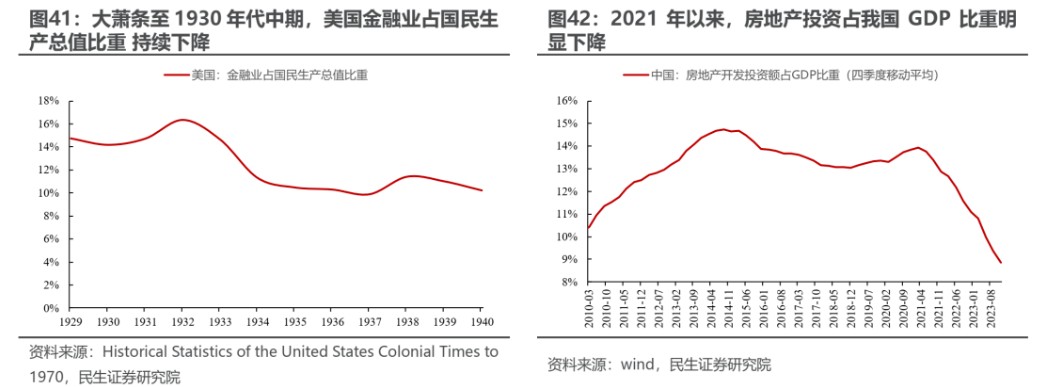
同处金融去杠杆的阶段,是面前我国与大荒僻时期好意思国的相似之处。好意思国私东说念主部门的金融财富在1920年代大幅扩展,但在好意思股大幅下行后也出现了彰着的缩水,好意思国金融业占国民坐褥总值的比重由1929年的14.8%下降至1936年的10.3%。而就面前中国来说,咱们在年度策略《诺亚方舟》中指出:2010年后,中国插足了由地产驱动的的经济发展模式,开启了金溶化的流程;关联词,面前中国经济的发展模式正在由地产为驱动通常为制造业驱动,去金溶化是面前中国经济基本面变化的干线。
好意思国政府部门从1932年运行大幅扩展财政赤字,同期好意思国货币计谋与财政计谋之间的协同性也显赫增强。一方面,好意思联储运行通过大幅购买国债的方式进行货币投放。《1932年银行法》授予好意思联储更大的印钞权用于购买政府债券,在1932年上半年、以及1933年罗斯福追究就任好意思国总统运行实施“罗斯福新政”时,好意思联储捏有的好意思国政府债余额累计扩展了约17亿好意思元,约是那时好意思国政府一年财政赤字的65%。另一方面,好意思国政府取消金本位制以摒除黄金对宽松货币计谋的制约。在1934年好意思国追究取消金本位之前,好意思国的货币计谋耐久受制于黄金流出的压力:在1931年10月和1933年4月黄金出现大幅流出时,不得不提高贴现率以减缓黄金外流,这一操作在需求收缩期进一步加大了经济下行的压力。在1934年1月好意思元不可解放兑换黄金后,好意思联储贴现率得以捏续保管在1.5%的水平。
皇冠现金网app下载聚博彩票网址
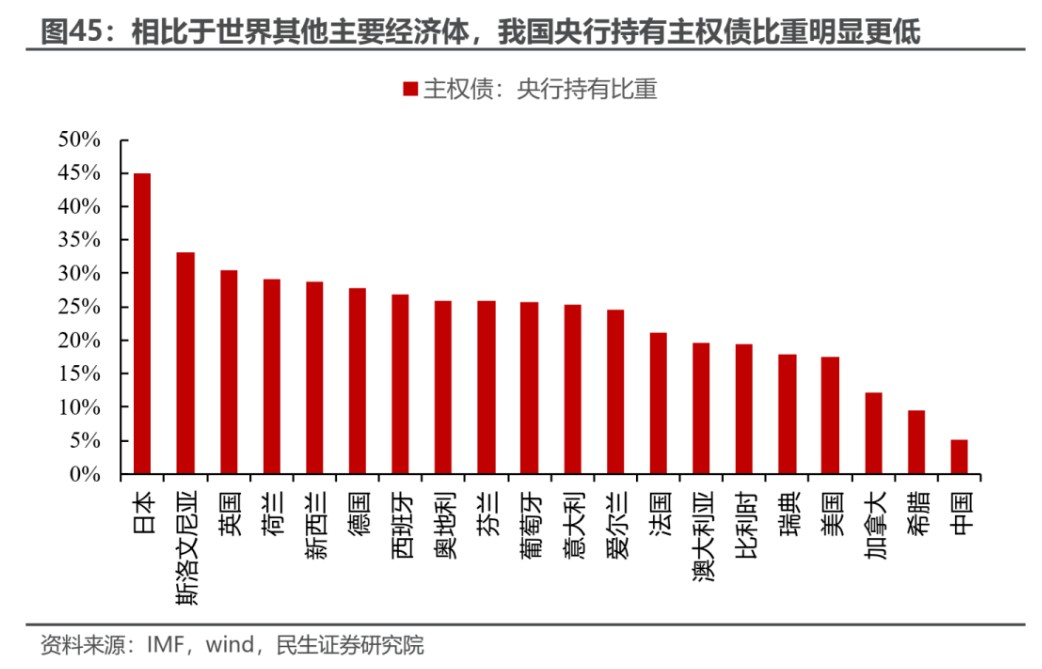
站在面前来看,我国财政计谋与货币计谋进一步协同的空间曾经掀开。财政部党组表面学习中心4月23日在东说念主民日报上发表的著述《坚捏深入金融供给侧结构性篡改》中指出:“要加强财政与货币计谋、金融篡改的合营配合,完善基础货币投放和货币供应调控机制,支援在央行公开市集操作中缓缓增多国债买卖,充实货币计谋器具箱”。以中央银行捏有政府债权占主权债比重来看,中国东说念主民银行捏有政府债权占记账式国债托管总数的比重约为5%,且主要形成于2007年东说念主民银行买断财政部为成立中投公司而刊行的1.55万亿止境国债;而限定2023Q2,西洋发达经济体由央行捏有的主权债比重多在15%以上,好意思国为17.5%、德国为27.8%、英国为30.5%、日本则达到45.0%。在4月17日国新办就宏不雅经济场所和计谋举行的发布会上,国度发改委副主任刘苏社明确暗示要在2024年刊行1万亿元超耐久止境国债、今后几年结伙刊行超耐久止境国债。研究到东说念主民银行在2007年时曾有过买断止境国债的前例,在异日超耐久止境国债刊行和管理的流程中,货币计谋与财政计谋进一步协同值得期待。换个视角看,财政货币一体化的倾向在制造业大国结构转型流程中,似乎王人是一个势必的聘请。
4.3 当政府加杠杆时,什物需求将更具韧性
好意思国在1930年代中期走出大荒僻的教授标明:在末端需求收缩时,制造业大国政府照实不错通过加杠杆来稳需求,要道在于要形成什物责任量。面对好意思国金融市集摇荡与需求的收缩,胡佛政府曾经试图经受措施加以应付,如竖立重建金融公司、以及推动《1932年银行法》的通过等,好意思国联邦政府的财政赤字在胡佛任期内也有扩展,但这些措施的举座恶果却并不好。而在罗斯福新政时期,好意思国联邦政府通过竖立人人奇迹振兴署、民用工程署、联邦挫折挽回署等联邦机构负责基础方式的建设,形成了诸如田纳西河水利工程、拉瓜迪亚机场、纽约三区大桥等一系列沿用于今的基础方式。
相比胡佛时期和罗斯福时期好意思国政府的计谋来看,胡佛政府主动经受的计谋更侧重于金融侧,而罗斯福政府的计谋则更体恤于对什物需求的拉动。对比1932年(胡佛总统任期的终末一年)和1934年好意思国联邦政府的财政开销来看:好意思国联邦政府的财政赤字由27.4亿好意思元增多至36.3亿好意思元,扩展约33%;但用于建设类形成什物责任量的财政开销则是由3.2亿好意思元增多到了9.8亿好意思元,是1932年水平的3倍多余。
从好意思国的教授来看,在1933至1937年罗斯福政府加杠杆大鸿沟形成什物责任量的时期内,不管是从基本面角度来看如故股票市集的角度来看,什物质产王人默契出了较强的韧性:钢铁、石油开采等上游资源行业以及机械开发、电气开发等制造业在好意思国产业结构中的占比均有擢升,且相应行业股票也能够带来逾额答复。
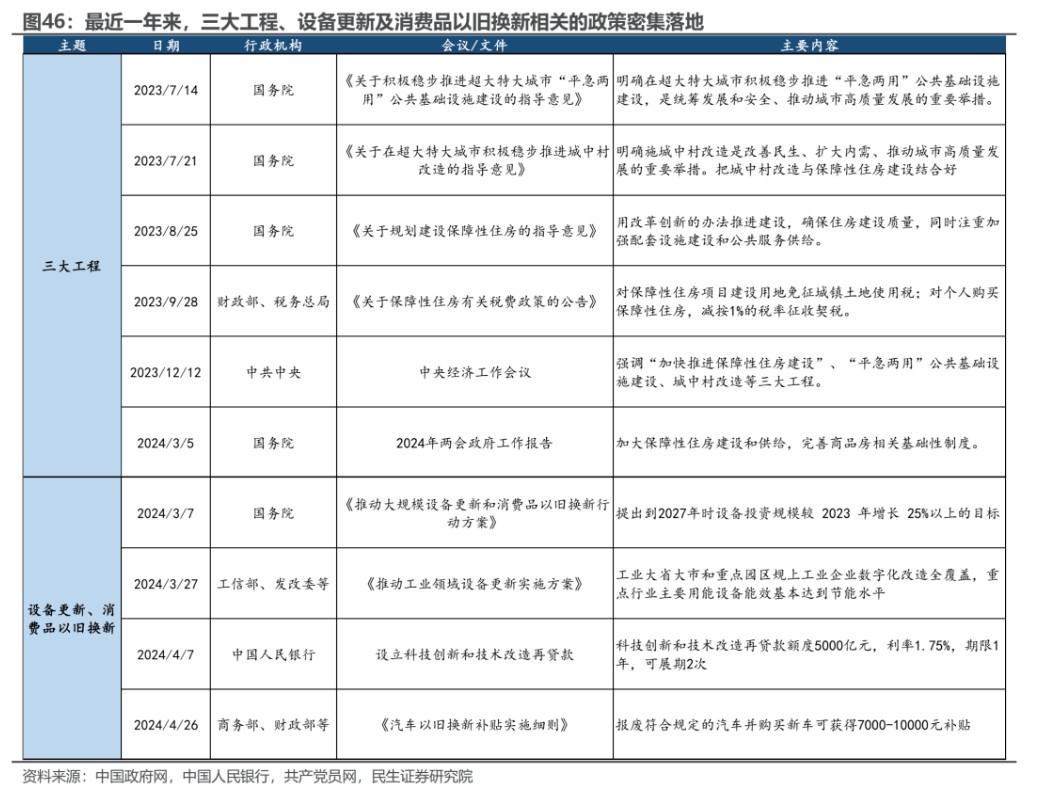
面前我国政府部门在发力稳增长的流程中,也愈加留意计谋对什物需求的拉动恶果,径直的消费刺激惟恐不会出台。2021年7月30日举行的中央政事局会议上,明确建议积极的财政计谋要擢升遵循,推动形成什物责任量。最近一年中,与保障房建设、城中村矫正、“平急两用”基础方式建设这三大工程估计的计谋密集落地,与此同期工业鸿沟开发更新和消费品以旧换新估计行径也在连忙鼓励。从好意思国在1930年代中期的教授来看,制造业大国政府的部门通过扩大什物需求不错更合理地竣事经济踏实发展。面前国内计谋环境关于什物质产亦然相比成心的。莫得径直的消费刺激举措一直是市集投资者的不明,但其实不错看出一条肖似于好意思国1930年代的旅途:通过增多投资,壮大坐褥才略的方式来提供需求。
5、风险提醒
1)宏不雅经济不足预期。国表里经济目前处于稳步回升中 ,但若是异日这一趋势停滞或扭转,可能会影响到财政计谋的实施恶果。
2)地缘风险。近期地缘风险频发,若是地缘冲突变成国际供应链出现较大扰动,那么由此变成国外需求的走弱可能会缩小国内的出口需求,进而负担增长。
本文转载自“一凌策略运筹帷幄”
股市回暖,抄底炒股先开户!智能定投、条款单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:郭明煜 红足足球网